Сайт общественно-политической газеты Усть-Лабинского района Краснодарского края "СН" (12+). Адрес редакции: г. Усть-Лабинск, ул. Ленина, 29.
Налогоплательщики, применяющие УСН, в случае изменения в течение календарного года места нахождения организации (места жительства ИП) в результате переезда из одного региона в другой регион с разными налоговыми ставками исчисляют сумму налога исходя из налоговой ставки, действующей к применению в субъекте Российской Федерации налоговой ставки на последний день налогового периода, за который подается в налоговый орган налоговая декларация по УСН.
Налоговая декларация по налогу, уплачиваемому в связи с применением упрощенной системы налогообложения, в указанном случае должна подаваться в налоговый орган по новому месту нахождения (месту жительства) налогоплательщика.
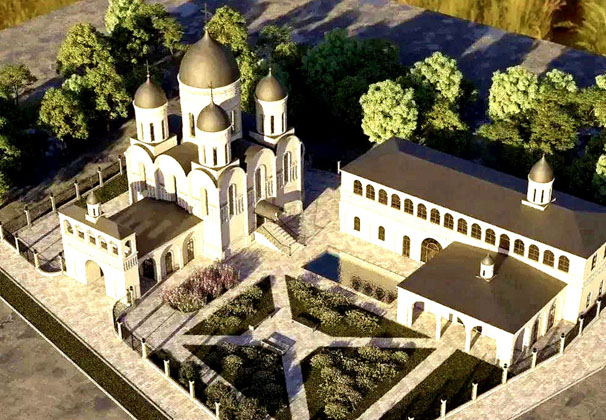
Новая глава истории Свято-Троицкого прихода в Усть-Лабинске
08:00 24.10.26

Сахарному заводу «Свобода» – 68 лет
10:39 23.10.26
Ушел из жизни кубанский поэт Анатолий Шипулин
15:29 22.10.26